La tasación salió más baja. ¿Y ahora qué?
Por Edelio Sanchez
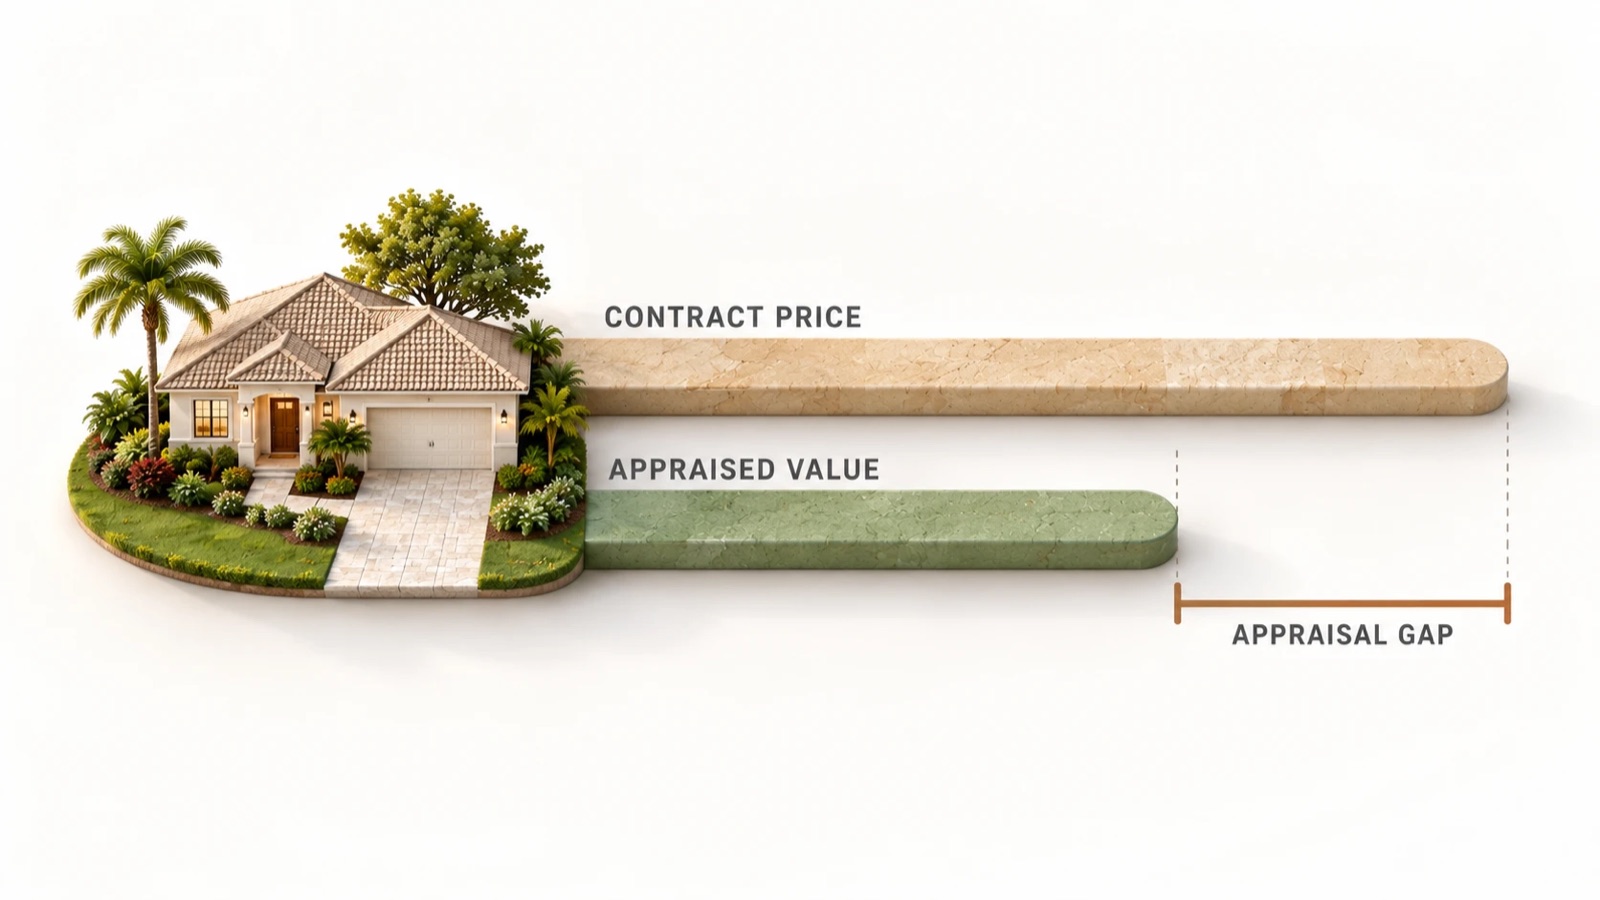
Una tasación baja casi nunca mata el negocio. Lo que cambia es quién cubre la diferencia entre el precio que acordaste y el número que devolvió el tasador, y tienes más opciones de las que la mayoría de la gente cree.
He acompañado a clientes en esto de los dos lados de la mesa. Se siente como si el negocio se acabara de morir. Casi siempre no.
¿Qué significa de verdad una tasación baja?
Tu prestamista no presta contra el precio que acordaste pagar. Presta contra lo que el tasador dice que vale la casa. Si acordaste un precio por encima de ese número, el prestamista igual presta sobre el valor más bajo, y la diferencia se llama la brecha de tasación.
Esa brecha es dinero en efectivo que tiene que salir de algún lado. Va por encima de tu pago inicial, no sale de él. Esa es la parte que sorprende a la gente.
Algo que quiero que escuches claro: una tasación baja no es un veredicto sobre la casa. El tasador está reportando lo que respaldan las ventas comparables recientes. En un vecindario donde los precios se movieron rápido, o donde se ha vendido muy poco últimamente, las ventas comparables se pueden quedar atrás de lo que los compradores están pagando de verdad. La casa puede estar perfectamente bien y el número igual puede salir bajo.
¿Cuáles son mis opciones?
Son cuatro, y una quinta que la gente olvida.
- El vendedor baja el precio al valor de la tasación. Pasa más de lo que uno pensaría, sobre todo si la casa lleva tiempo en el mercado, o si el vendedor entiende que el prestamista del próximo comprador también va a ordenar una tasación y probablemente va a llegar al mismo lugar.
- Tú cubres la brecha en efectivo. Tu préstamo se calcula sobre el valor de la tasación, así que llevas la diferencia al cierre, por encima de tu pago inicial.
- La dividen. El vendedor baja una parte y tú cubres el resto. Ahí es donde terminan casi todos los casos que he visto.
- Cancelas. Si recuperas tu depósito o no depende por completo de lo que diga tu contrato. Más sobre eso abajo.
- Impugnas la tasación. Esta es la que la gente olvida, y a veces es la jugada correcta.
¿Puedo recuperar mi depósito si me retiro?
Depende completamente de las contingencias de tu contrato, y esta no es una pregunta para adivinar.
Si tu contrato todavía tiene una contingencia de financiamiento, o lenguaje específico sobre la tasación, puede que puedas cancelar y recuperar tu depósito. Si renunciaste a eso para que tu oferta fuera más competitiva, retirarte te puede costar ese depósito.
No te voy a decir qué dice tu contrato sin leerlo. Ábrelo y vamos juntos por los párrafos que importan. Si el depósito en juego es alto, ese también es un buen momento para que un abogado de bienes raíces lo revise. Explicarte cómo funciona el proceso es mi trabajo. Decirte a qué te obliga legalmente un contrato, no.
¿Vale la pena impugnar la tasación?
A veces, y preguntar no te cuesta nada.
El proceso se llama reconsideración de valor y va por medio de tu prestamista, no directo al tasador. Lo que lo hace funcionar es evidencia, no desacuerdo. Si hay ventas verdaderamente comparables que el tasador no usó, o si el reporte tiene un error de hecho sobre los pies cuadrados, el número de cuartos, la condición o el terreno, eso sí vale la pena presentarlo.
Aquí va la parte honesta. Una reconsideración no es rápida, no está garantizada, y "creemos que vale más" no es evidencia. Funciona cuando de verdad se pasó por alto una venta comparable o cuando de verdad hay un error en el reporte. Yo saco las ventas comparables y te digo derecho si tienes caso, porque perder dos semanas en una impugnación que nunca iba a funcionar es peor que lidiar con la brecha.
¿Y si ya acepté cubrir una brecha de tasación?
Entonces eso es lo que acordaste, hasta el monto que pusiste.
La cobertura de brecha de tasación es una cláusula donde te comprometes de antemano a cubrir la diferencia, muchas veces hasta una cantidad específica, para que tu oferta sea más fuerte. Es una herramienta legítima y gana ofertas en un mercado apretado, algo que explico en cómo ganar cuando hay varias ofertascómo ganar cuando hay varias ofertas/es/blog/varias-ofertas-como-gano.
También es la cláusula que veo que la gente acepta sin hacer las cuentas primero. Si te comprometes a cubrir una brecha, ese dinero es efectivo al cierre, no se financia, y no te construye plusvalía. Antes de firmar una, deberías saber exactamente cuál es el número más grande que estás dispuesto a escribir, y debe ser un número que de verdad puedas escribir sin vaciar tus reservas. Mudarte a una casa sin nada guardado es su propio tipo de problema.
¿Entonces qué te pediría que hicieras primero?
Consigue el reporte de la tasación y léelo antes de reaccionar.
Mira cuáles ventas usó el tasador, qué tan recientes son y qué tan parecidas son de verdad a la casa que estás comprando. La mitad de las veces el número tiene más sentido cuando ves las comparables. La otra mitad, encuentras el problema.
Después son dos conversaciones. Una con tu prestamista sobre qué le hace el valor más bajo a tu préstamo y a tu efectivo para cerrar. Otra conmigo sobre si el vendedor se va a mover y cómo se ve una contraoferta realista.
Una tasación baja es una negociación, no un veredicto. Casi siempre todavía hay un negocio ahí. Prefiero explicarte las opciones que verte entrar en pánico y o pagar de más o dejar ir una casa que de verdad querías.
Preguntas frecuentes
Recibe el resumen semanal del mercado del centro de la Florida
Un correo corto cada semana: novedades del mercado local, casas nuevas antes de que salgan en los portales, y consejos prácticos para comprar y vender en el centro de la Florida.
Sin spam. Puedes darte de baja en cualquier momento.