La inspección encontró problemas. ¿Me retiro?
Por Edelio Sanchez
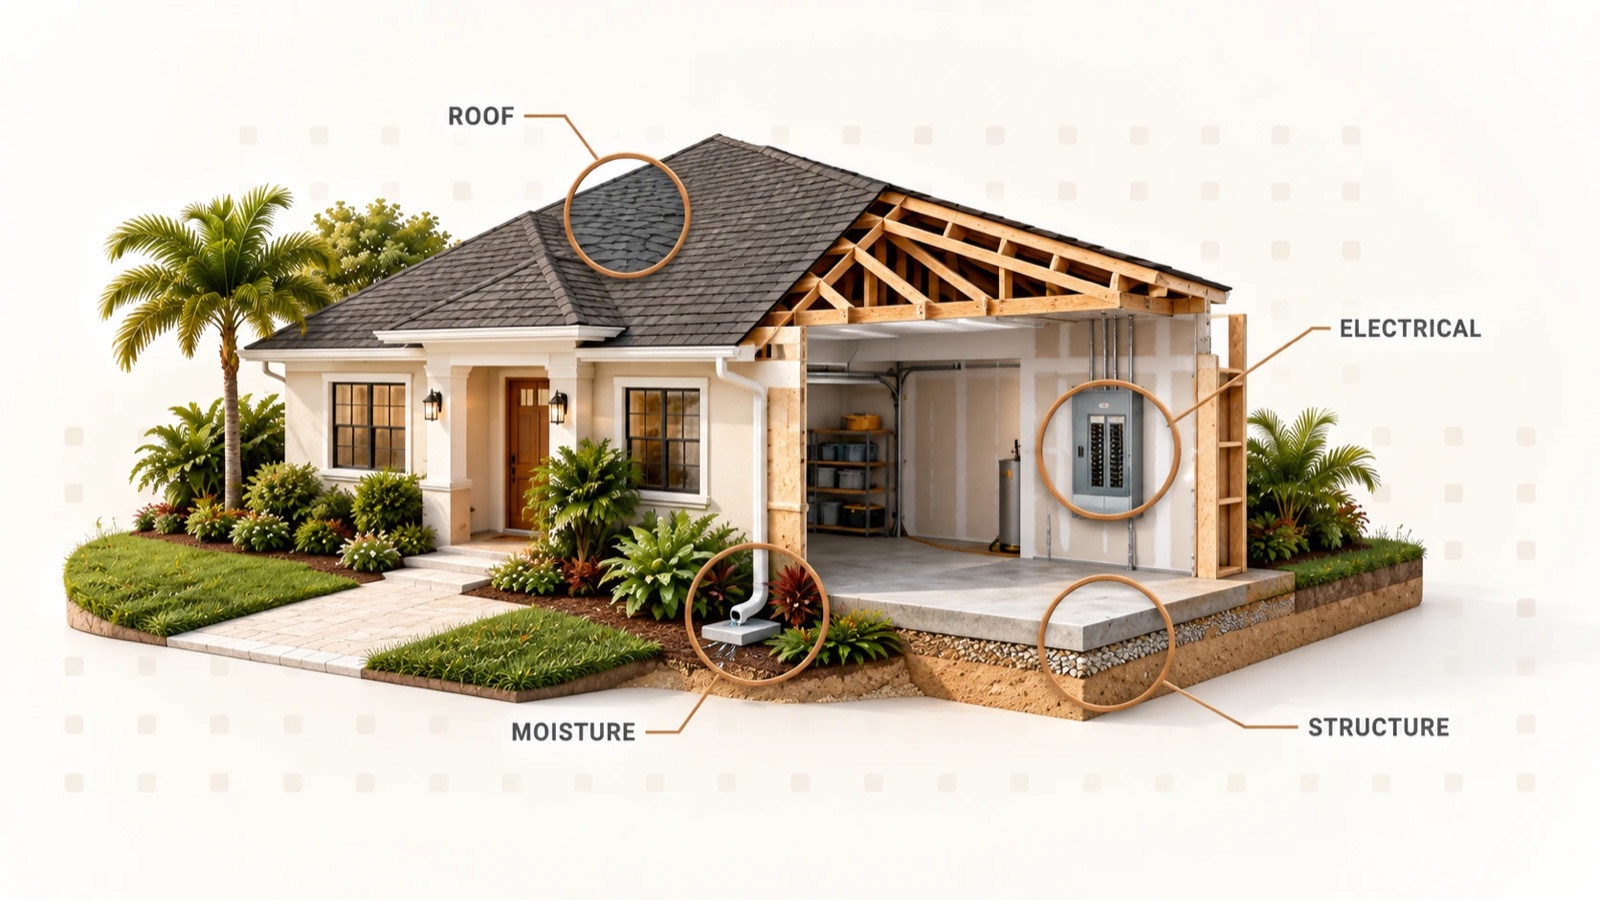
Casi toda inspección encuentra problemas. La pregunta real nunca es si el reporte tiene hallazgos, es cuáles acaban el negocio, cuáles son solo dinero y cuáles son ruido.
Les he entregado a clientes reportes de docenas de páginas y he visto cómo se les cae la cara. Después lo ordenamos y la casa estaba bien. También he visto reportes de dos páginas con un solo hallazgo donde le dije al cliente que se retirara. El largo del reporte no te dice nada.
¿Para qué sirve de verdad un reporte de inspección?
Es un inventario, no una calificación. No hay aprobado ni reprobado.
Un buen inspector documenta todo lo que puede ver, lo fotografía y señala cualquier cosa que esté cerca del final de su vida útil. Eso incluye desgaste completamente normal en una casa bien cuidada. Un calentador de agua de diez años no es un defecto, es un calentador de agua de diez años, y va en el reporte porque un inspector competente te dice qué estás heredando.
Por eso los reportes se leen alarmantes incluso en casas buenas. Ser minucioso parece mala noticia cuando lo estás leyendo por primera vez a las once de la noche.
¿Cuáles hallazgos sí importan?
Yo separo cada reporte en tres montones antes de hablar con el cliente.
Montón uno, los que cambian la decisión. Movimiento estructural, entrada de agua activa, un techo que ya cumplió, sistemas principales que ya se acabaron, electricidad insegura, y cualquier cosa que afecte si puedes asegurar la casa. Estos son caros, difíciles de dimensionar, o las dos cosas.
Montón dos, los que son solo dinero. Mantenimiento pendiente con un precio claro. Un calentador cerca del final, un sello que falló, un tramo de cerca, un aire acondicionado viejo pero que funciona. Estos se negocian, y además son predecibles, que es lo que los hace mucho menos temibles que el montón uno.
Montón tres, el ruido. Tapas de tomacorriente que faltan, una puerta que se pega, grietas finas en el estuco, un pasamanos flojo. Este montón es largo en todos los reportes y no debería manejar ninguna decisión. Pedirle al vendedor que arregle nueve cosas cosméticas es gastar tu credibilidad en nada.
Unas cuantas cosas reciben atención extra en el centro de Florida: la edad y la condición del techo, la humedad y el drenaje alrededor de la losa, la edad y el tipo de la plomería, el panel eléctrico, si las ampliaciones y los porches cerrados tienen permiso, y la inspección aparte de organismos que destruyen madera. Nada de eso es raro aquí. Es simplemente lo que producen nuestras casas y nuestro clima.
El hallazgo de Florida que acaba negocios en silencio
Si la casa se puede asegurar o no, y merece su propia sección porque toma a la gente por sorpresa.
Si una aseguradora no te quiere dar póliza para esa casa, o solo te la da a un precio que no puedes sostener, tu prestamista no va a cerrar el préstamo. La edad y la condición del techo son casi siempre la causa. No importa cuánto ames la casa ni qué tan bueno sea tu préstamo. Sin seguro, no hay hipoteca.
Así que cuando un reporte señala el techo, la siguiente llamada no es a un techero, es a un agente de seguros para una cotización real de esa casa específica. Si no has leído por qué tu cotización de seguro en Florida salió tan altapor qué tu cotización de seguro en Florida salió tan alta/es/seguro-de-casa-florida, ahí está el contexto de todo este problema.
¿Cuáles son mis opciones después del reporte?
Cuatro, y cuáles tienes de verdad depende de tu contrato.
- Pedirle al vendedor que repare cosas específicas antes del cierre.
- Pedir un crédito o una reducción de precio y hacer el trabajo tú.
- Seguir adelante como está, ya habiendo considerado lo que ahora sabes.
- Cancelar, si todavía estás dentro del periodo de inspección que te da tu contrato.
Dos cosas que hay que entender de esa lista. La mayoría de los contratos de reventa en Florida que veo están escritos "as is", o sea tal como está, lo que significa que el vendedor no tiene obligación de reparar nada. Tu ventaja no es el derecho a exigir reparaciones, es tu derecho a retirarte dentro del periodo de inspección. Esa es una diferencia real y cambia cómo pides.
Y entre una reparación y un crédito, normalmente prefiero el crédito. Tú escoges al contratista, tú controlas la calidad, y no estás heredando el arreglo más barato posible hecho a la carrera por alguien que el vendedor encontró un sábado. La advertencia honesta es que los créditos no son ilimitados. Tu programa de préstamo pone un límite a lo que el vendedor puede aportar, así que un crédito grande puede no caber, y eso es conversación con tu prestamista antes de pedirlo.
¿Entonces me retiro o no?
Retírate cuando el problema es caro y el alcance de verdad es incierto. Una grieta que puedes cotizar es una negociación. Movimiento que todavía nadie puede explicar es otra cosa, porque el número podría ser cualquiera.
Retírate cuando la casa puede no ser asegurable a un precio que puedas sostener.
Retírate cuando el vendedor no se mueve y tú no puedes pagar el arreglo sin vaciar tus reservas. Comprar una casa sin nada guardado es cómo una reparación manejable se convierte en una crisis.
No te retires por el montón tres. Y no te retires porque el reporte era largo.
Si además la tasación salió por debajo del precio del contrato, ese es otro problema con otras opciones, y lo explico en la tasación salió más baja, ¿y ahora qué?la tasación salió más baja, ¿y ahora qué?/es/blog/la-tasacion-salio-mas-baja.
Qué te pediría que hicieras
Consigue cotizaciones, no suposiciones, y empieza el mismo día que llega el reporte.
Una opinión sobre cuánto cuesta una reparación no vale nada en una negociación, y vale menos que nada en tu propia decisión. Dos cotizaciones reales de contratistas con licencia convierten un hallazgo que da miedo en un número, y un número sí se puede negociar, presupuestar o rechazar.
El detalle es que los periodos de inspección son cortos y los contratistas están ocupados. Si esperas tres días para empezar a llamar, te vas a quedar sin tiempo y vas a terminar escogiendo entre seguir a ciegas o cancelar por precaución. Ninguno de los dos es un buen lugar.
Mándame el reporte. Yo lo separo en los tres montones, te digo en cuáles hallazgos yo sí empujaría, y te ayudo a conseguir cotizaciones lo suficientemente rápido para que sirvan. Casi siempre la casa está bien y el reporte solo necesitaba traducción.
Preguntas frecuentes
Recibe el resumen semanal del mercado del centro de la Florida
Un correo corto cada semana: novedades del mercado local, casas nuevas antes de que salgan en los portales, y consejos prácticos para comprar y vender en el centro de la Florida.
Sin spam. Puedes darte de baja en cualquier momento.